半导体并购潮来袭!并购逻辑有何变化?
半导体产业的并购方式,正在发生重构。
万联证券数据显示,按首次披露日期统计,2026年1—8月,A股市场共发生2746起并购重组事件,其中“半导体产品”行业有53起并购,较2025年半导体并购同期增长23.26%。
从今年多笔典型半导体并购交易看,半导体企业通过并购补充产业能力的趋势已经十分明显。
问题也随之而来:这一轮真金白银的半导体并购,半导体企业究竟在买什么?
012025 VS 2026半导体并购升温,半导体企业买的东西变了
2025年同期半导体并购约43起,2026年1—8月增至53起,一年净增约10起。
半导体并购数量在增加,但更值得关注的是:半导体企业买的东西变了。
2025年半导体并购:补产品、补赛道
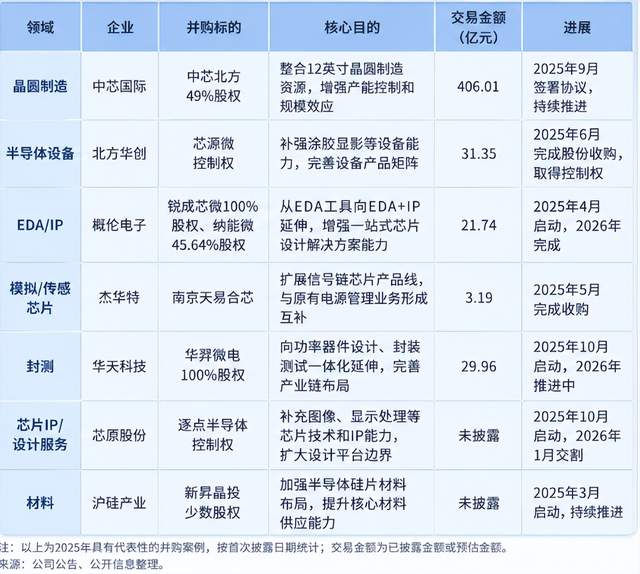
表1:2025年半导体并购(按领域划分)
2025年,芯片设计是并购最活跃的环节。晨哨并购统计的半导体主产业链交易中,芯片设计有22起,占41%;设备、材料、EDA/IP等领域也较为活跃。
半导体企业这一阶段的半导体并购交易,核心是补齐产品和技术版图。
北方华创收购芯源微,补充涂胶显影等设备能力;
概伦电子整合锐成芯微、纳能微,向“EDA+IP”延伸;
杰华特通过并购扩展信号链芯片。
半导体并购共同逻辑很清楚:相比重新组建团队、研发、验证再导入客户,半导体企业并购能够更快进入新的产品和细分市场。
因此,2025年的半导体企业并购关键词可以概括为:“我还缺什么,就补什么。”
2026年半导体并购:开始买“已经跑起来的能力”
表2:2026年1-8月半导体并购(按领域划分)
到了2026年,半导体企业代表性交易进一步向制造、测试、功率半导体等环节延伸。
紫光国微收购瑞能半导,获得的不只是功率器件产品,还包括研发、制造和客户资源;
日联科技收购菲莱测试,是直接进入新的测试设备和客户体系;
锴威特收购晶艺半导体,则补充了现成的功率IC产品矩阵和量产能力;
而2025年启动、2026年继续推进的中芯国际收购中芯北方、华虹宏力整合华力微,更直接指向已经形成规模的12英寸晶圆制造能力。
这类资产的价值,不只是厂房和设备。
产线爬坡、工艺稳定、客户认证都需要时间,而成熟资产已经跨过了这些阶段。
因此,从2025到2026,半导体并购逻辑实际上在继续升级:
从 “我还缺什么” 到 “我如何立刻拿到产生现金流的优质资产” 。
半导体企业表面上买的是股权,半导体并购真正被定价的却是产品、技术、团队、客户和时间。
问题也随之而来:既然过去几年半导体一直在扩产,为什么现在半导体企业反而更愿意买现成资产?
02为什么半导体并购加速?真正稀缺的是“有效产能”
答案可以从2026年半导体企业半年报中找到——半导体需求确实在回暖,但不是所有产品、所有工艺一起涨。
真正紧缺的,是已经有订单、有客户认证,而且正好落在高景气方向上的“有效产能”。
从半导体产业链看,目前“有效产能”主要集中在三处:
前道:晶圆制造
并购存储、电源管理等特色工艺
中芯国际2026年上半年产能利用率达到93.4%,同比继续提升;华虹宏力二季度产能利用率达到102.8%。
但高利用率背后并不是平均增长——
华虹宏力二季度65nm及以下工艺收入同比增长63.4%,主要受Flash和电源管理等需求拉动;
从终端看,计算业务增长48.1%,消费电子增长34.7%,而通信业务反而下降12.8%。
这说明当前半导体企业前道制造真正紧张的,是存储、电源管理以及部分AI需求外溢带动的特色工艺产能,而不是所有成熟制程都紧缺。
后道:封测环节并购AI、高性能计算对应的先进封装和测试
长电科技上半年整体收入同比增长4.96%,但运算电子收入增长40.4%;通富微电收入增长23.03%,并继续围绕AI和高算力扩充高端封测能力。
因此,半导体企业后道真正稀缺的是AI、高性能计算、先进存储对应的先进封装和高端测试能力,传统封装的景气度并没有同步提升。
功率器件并购AI数据中心、新能源汽车
扬杰科技上半年收入增长30.69%,其中AI数据中心业务接近翻倍,SiC业务也接近翻倍。需求明显集中在AI电源、新能源汽车,以及MOSFET、IGBT、SiC等高效率功率器件。
半导体企业现在更愿意并购,并非因为整个半导体行业都缺产能。
需求分化后,只有热门赛道中已完成建设、工艺爬坡和客户验证、可立即承接订单的产能才真正稀缺、才更值钱,更值得并购。
03政策助力之后更要看半导体并购能不能兑现
这一轮半导体并购升温,除了产业需求,也有政策端的推动。
2025年5月,沪深交易所修订重大资产重组审核规则,针对符合条件的交易推出简易审核程序;
“并购六条” “科创板八条”等政策持续鼓励上市公司围绕产业链上下游开展并购,强化关键技术和产业链能力。
但政策解决的主要是“并购能不能更顺利地做”,并不能回答“这笔并购最后值不值”。
接下来更值得关注这三件事:
第一,看交易能不能真正落地。
半导体交易从首次披露到交割,仍要经过审计评估、审核注册等环节,方案调整甚至交易终止都很正常。
因此,首先要关注审核、交割进度以及最终交易条件有没有变化。
第二,看“买来的能力”能不能转成订单。
半导体企业原有客户是否继续合作,双方产品能否交叉销售,新产能能不能快速接到订单,才是协同是否成立的核心。
如紫光国微收购瑞能半导,后续真正要验证的是双方产品能否进入彼此的客户体系。
第三,最终还是要回到现金流。
并购之后收入增长并不等于价值创造。锴威特收购晶艺半导体预计形成约9.04亿元商誉,这类交易后续就需要持续观察利润兑现情况。
后期更值得看的,是半导体企业利润能不能同步增长、经营现金流有没有改善,以及新增利润能否覆盖商誉、融资和整合成本。
因此,53起半导体并购只是一个起点。 下一阶段真正值得跟踪的,不是半导体企业又买了谁,而是谁能把买来的产能、技术和客户,真正变成订单、利润和现金流。
本文为哔哥哔特资讯原创文章,未经允许和授权,不得转载
审核编辑 黄宇
本文 zblog模板 原创,转载保留链接!网址:https://www.wbaas.cn/fengrong/2366.html
1.本站遵循行业规范,任何转载的稿件都会明确标注作者和来源;2.本站的原创文章,请转载时务必注明文章作者和来源,不尊重原创的行为我们将追究责任;3.作者投稿可能会经我们编辑修改或补充。